Parametrização - Tributos
Atualizado em: Set/2026
Objetivo
A parametrização de tributos permite definir as regras de cálculo, recolhimento e apresentação dos tributos incidentes sobre o faturamento de energia elétrica, entre eles ICMS, PIS/COFINS e IVA, além de configurações específicas para unidades consumidoras livres. As opções definidas nesta tela impactam diretamente o valor cobrado do consumidor e a forma como os tributos são demonstrados na fatura.
Acesso em: E2 Comercial > Início > Parametrização > Tributos.
Recomenda-se que esta parametrização seja realizada por um profissional fiscal/tributário, já que as regras aqui definidas impactam diretamente o cálculo e o recolhimento de tributos no faturamento.
Funcionalidades
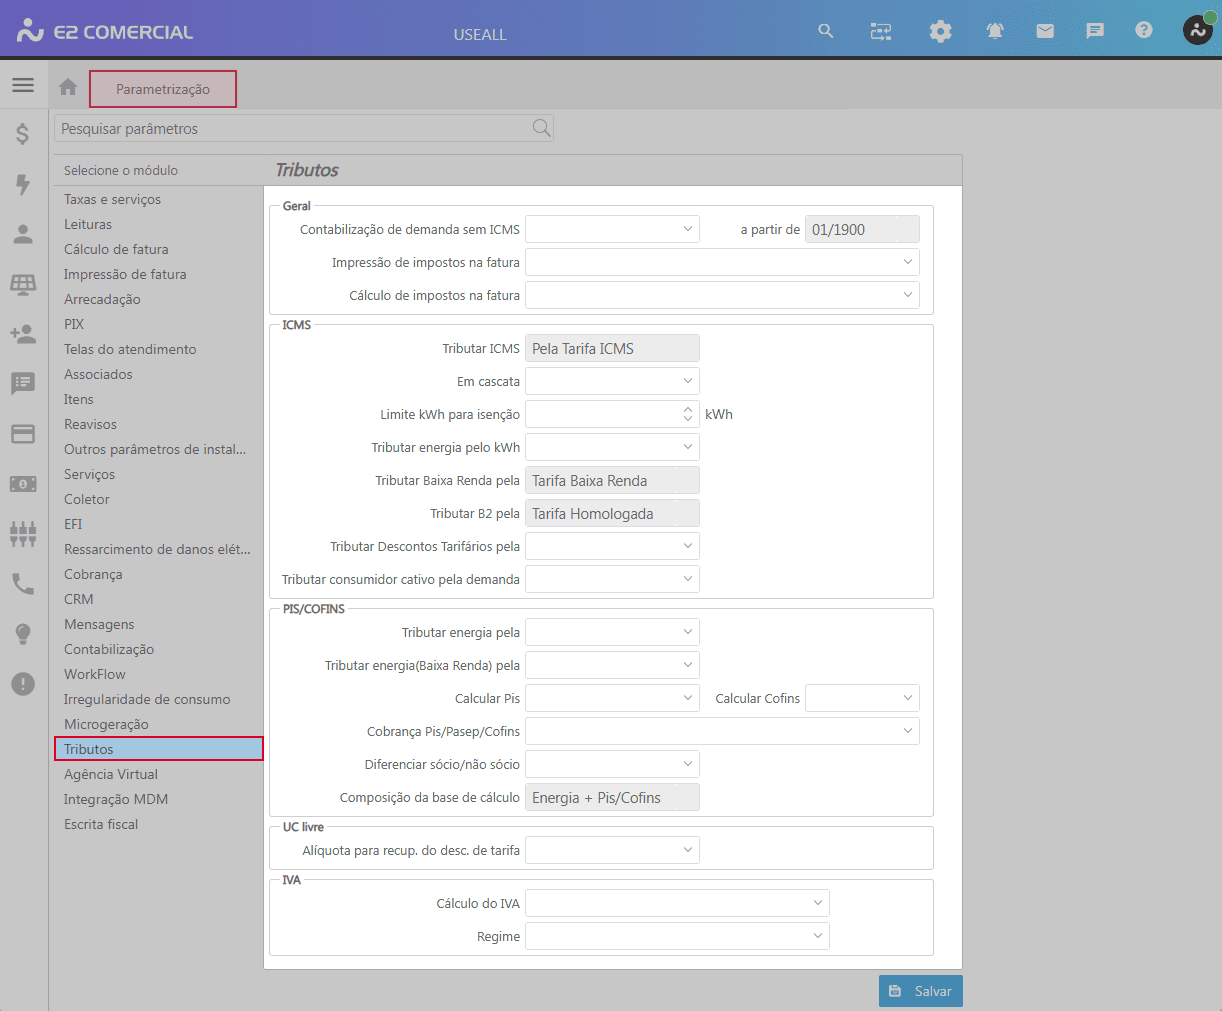
Geral
- Contabilização de demanda sem ICMS: definição quanto ao formato de contabilização da demanda sobre a qual não houve incidência de cobrança de ICMS. Esta definição está descontinuada, a regra passou a ser aplicada diretamente nas configurações dos itens de fatura;
- A partir de: definição descontinuada;
- Impressão de impostos na fatura: define o formato de apresentação, na fatura, dos valores referentes às tributações aplicadas;
- Cálculo de impostos na fatura: define de que forma os tributos são considerados no cálculo do valor de consumo apresentado na fatura.
Com a entrada da NF3e, os campos Impressão de impostos na fatura e Cálculo de impostos na fatura não podem mais ser alterados, permanecendo fixos conforme definido pelo sistema.
ICMS
- Tributar ICMS: definição quanto ao valor de tarifa considerado na aplicação da tributação de ICMS. O campo é apresentado bloqueado, fixado na opção Pela Tarifa ICMS, que busca, na tabela de preços cadastrada no sistema, o valor específico e exclusivo para tributação;
-
Em cascata: definição quanto ao formato de aplicação da tributação de ICMS:
- Não: o consumo é apresentado com o valor total de ICMS em uma única linha;
- Sim: o sistema realiza a divisão dos kWhs em faixas, apresentando a quantia de ICMS aplicada em cada faixa;
A definição para aplicação de ICMS sobre o consumo de energia elétrica residencial, em Santa Catarina, é de 12% de alíquota para os 150 primeiros kWhs e 17% de alíquota para os demais kWhs consumidos.
Assim, para uma UC residencial que consumiu 200 kWhs, a fatura apresenta a seguinte divisão:
- Consumo de 150 kWhs: cobrança de 12% de ICMS;
- Consumo de 50 kWhs: cobrança de 17% de ICMS.
-
Limite kWh para isenção: definição da quantidade de kWhs que recebe isenção do recolhimento de ICMS, para todas as classes e subclasses;
- Tributar energia pelo kWh: define sobre qual quantidade de kWhs é aplicada a tributação de ICMS, podendo ser:
- Lida: valor coletado na leitura do medidor;
- Faturada: total cobrado do consumidor;
- Tributar Baixa Renda pela: define os valores aplicados na tributação de UCs pertencentes às subclasses de baixa renda. O campo é apresentado bloqueado, fixado na opção Tarifa Baixa Renda;
- Tributar B2 pela: define os valores aplicados na tributação de UCs pertencentes à classe rural. O campo é apresentado bloqueado, fixado na opção Tarifa Homologada;
-
Tributar Descontos Tarifários pela: define sobre qual valor é aplicada a tributação de ICMS em caso de descontos tarifários, podendo ser:
- Tarifa Aplicada: valor efetivamente utilizado para gerar a cobrança do consumidor;
- Tarifa Homologada: valor total que seria utilizado para faturar o consumidor integralmente;
Em suma, a Tarifa Aplicada possui descontos e a Tarifa Homologada não possui descontos;
-
Tributar consumidor cativo pela demanda: define a base de aplicação da tributação de ICMS sobre o faturamento da demanda de consumidores cativos, podendo ser:
- Lida: valor coletado na leitura do medidor;
- Faturada: total cobrado do consumidor.
Para mais informações sobre as configurações de parametrização do recolhimento de ICMS, deve-se consultar o manual Tarifa líquida de ICMS.
PIS/COFINS
- Tributar energia pela: define o formato de aplicação da tributação referente ao PIS/COFINS, podendo ser:
- Tarifa Aplicada: valor efetivamente utilizado para gerar a cobrança do consumidor;
- Tarifa Plena: valor total que seria utilizado para faturar o consumidor integralmente;
- Tributar energia (Baixa Renda) pela: define o formato de aplicação da tributação para UCs baixa renda, podendo ser:
- Tarifa Aplicada: valor efetivamente utilizado para gerar a cobrança do consumidor;
- Tarifa Plena: valor total que seria utilizado para faturar o consumidor integralmente;
- Calcular Pis: define se o sistema efetua o cálculo dos valores a serem recolhidos de tributação PIS;
- Calcular Cofins: define se o sistema efetua o cálculo dos valores a serem recolhidos de tributação COFINS;
- Cobrança Pis/Pasep/Cofins: define para quais consumidores é aplicada a tributação Pis/Pasep/Cofins:
- Somente não associados: a tributação é aplicada apenas aos consumidores sem cadastro de associação com a distribuidora;
- Para todos (sócios e não sócios): a tributação é aplicada a todos os consumidores, independente de associação;
- Diferenciar sócio/não sócio: define se é aplicada alíquota diferenciada para tributação, a partir da distinção entre consumidores sócios e não sócios;
- Composição da base de cálculo: define a composição da base utilizada para o cálculo do valor de Pis/Cofins.
UC livre
- Alíquota para recuperação do desconto de tarifa: define qual alíquota é aplicada no momento de calcular os itens de recuperação de desconto para consumidores livres:
- Mês de Recuperação: utiliza a alíquota cadastrada no momento em que o item de desconto foi originalmente lançado;
- Mês de Faturamento: considera a alíquota vigente no sistema no momento em que o desconto está sendo calculado.
IVA
- Cálculo do IVA: campo desenvolvido para atender o período de transição entre os dois modelos de tributação e às definições em lei para esse momento, contando com duas opções:
- Sem Tributação: o sistema não realiza o cálculo e, consequentemente, não apresenta valores referentes à nova tributação;
- Com Tributação - Apenas informativo: opção utilizada no ano de 2026, quando a tributação é calculada e exibida, mas ainda sem impacto efetivo nos valores das faturas;
- Regime: conforme previsto em lei, as distribuidoras cooperativistas têm o direito de escolher entre o regime regular ou o regime específico de tributação, já que suas ações cooperativas podem ser isentas do recolhimento dos tributos. O campo conta com três opções:
- Não se aplica: não aplica o regime tributário IVA;
- Regular: aplica normalmente a tributação;
- Específico: destinado às distribuidoras cooperativas que optarem pelo regime especial.
| Glossário | |
|---|---|
| Termo | Significado |
| Ucs | Unidades Consumidoras. |
Documentos relacionados
Acesse a área de vídeos e confira os tutoriais!
